1인가구 짠테크, 어디부터 손댈지 고르는 글입니다
절약 방법 하나하나는 각 글에서 다룹니다. 여기서는 지금 내가 네 단계 중 어디에 서 있는지 고르는 데까지만 짚어요.
짠테크 글은 대개 "이렇게 아끼세요"에서 시작합니다. 그런데 아끼기 전에 해야 할 게 있어요. 지금 어디로 돈이 나가는지 보는 것, 그리고 이미 내 몫인데 안 찾아간 돈이 있는지 확인하는 것입니다.
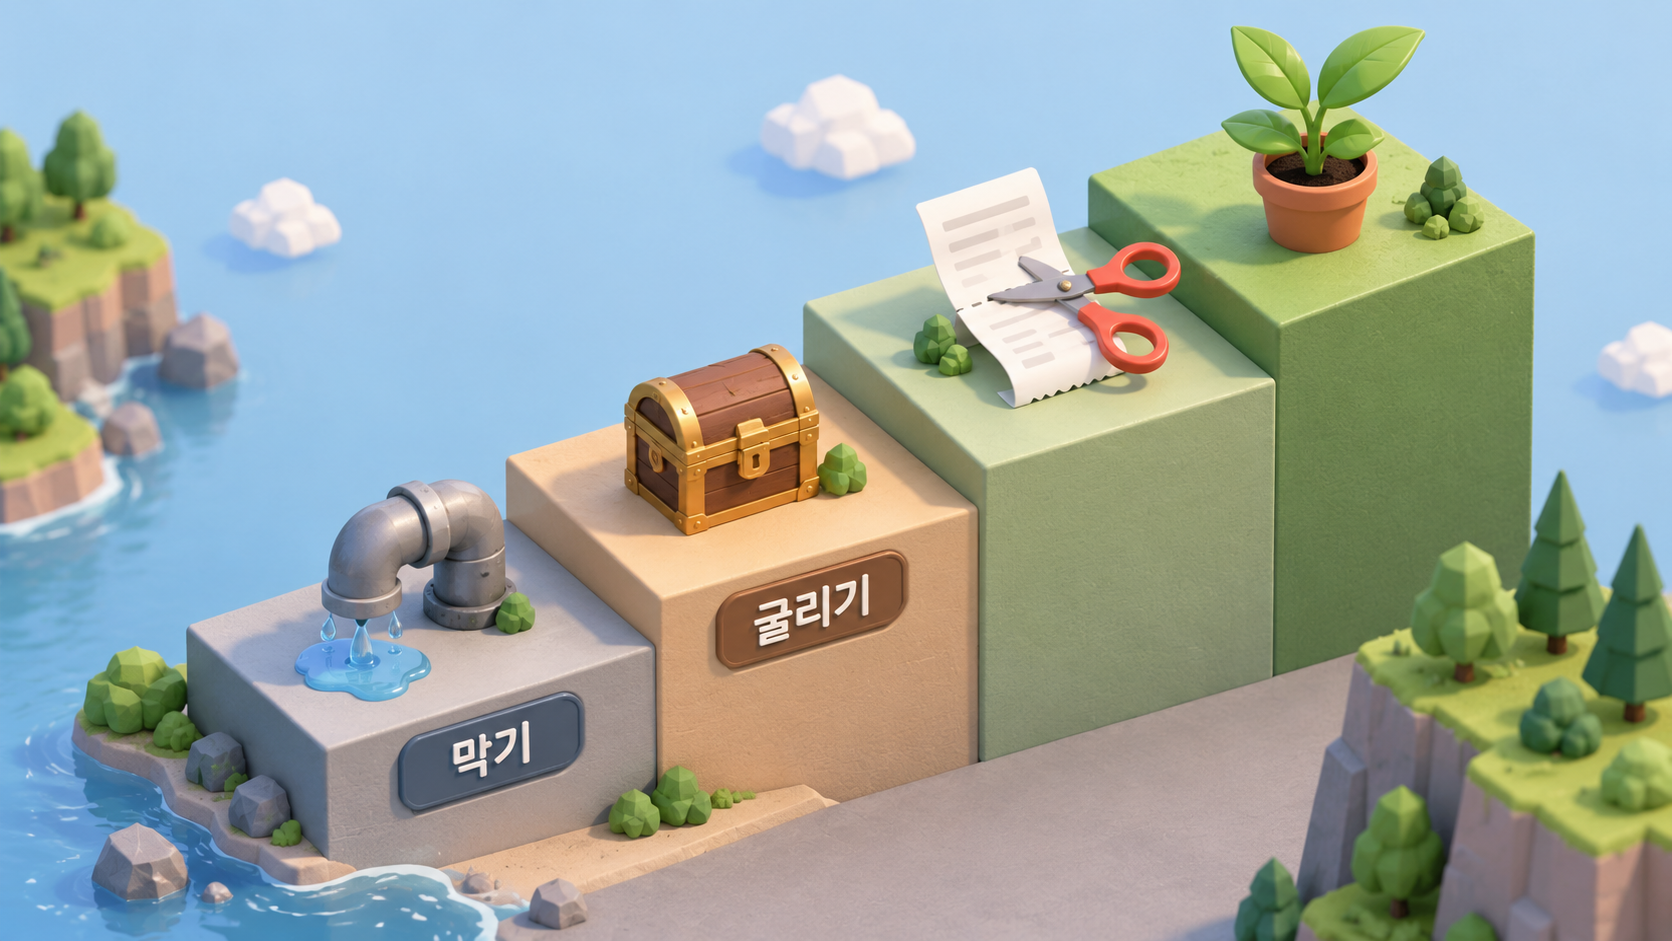
이 글은 막기 → 찾기 → 줄이기 → 굴리기 순서로 갈라 놓은 길잡이입니다. 지금 어느 단계인지 고르고 거기서부터 보면 됩니다.
네 단계 중 지금 내 자리
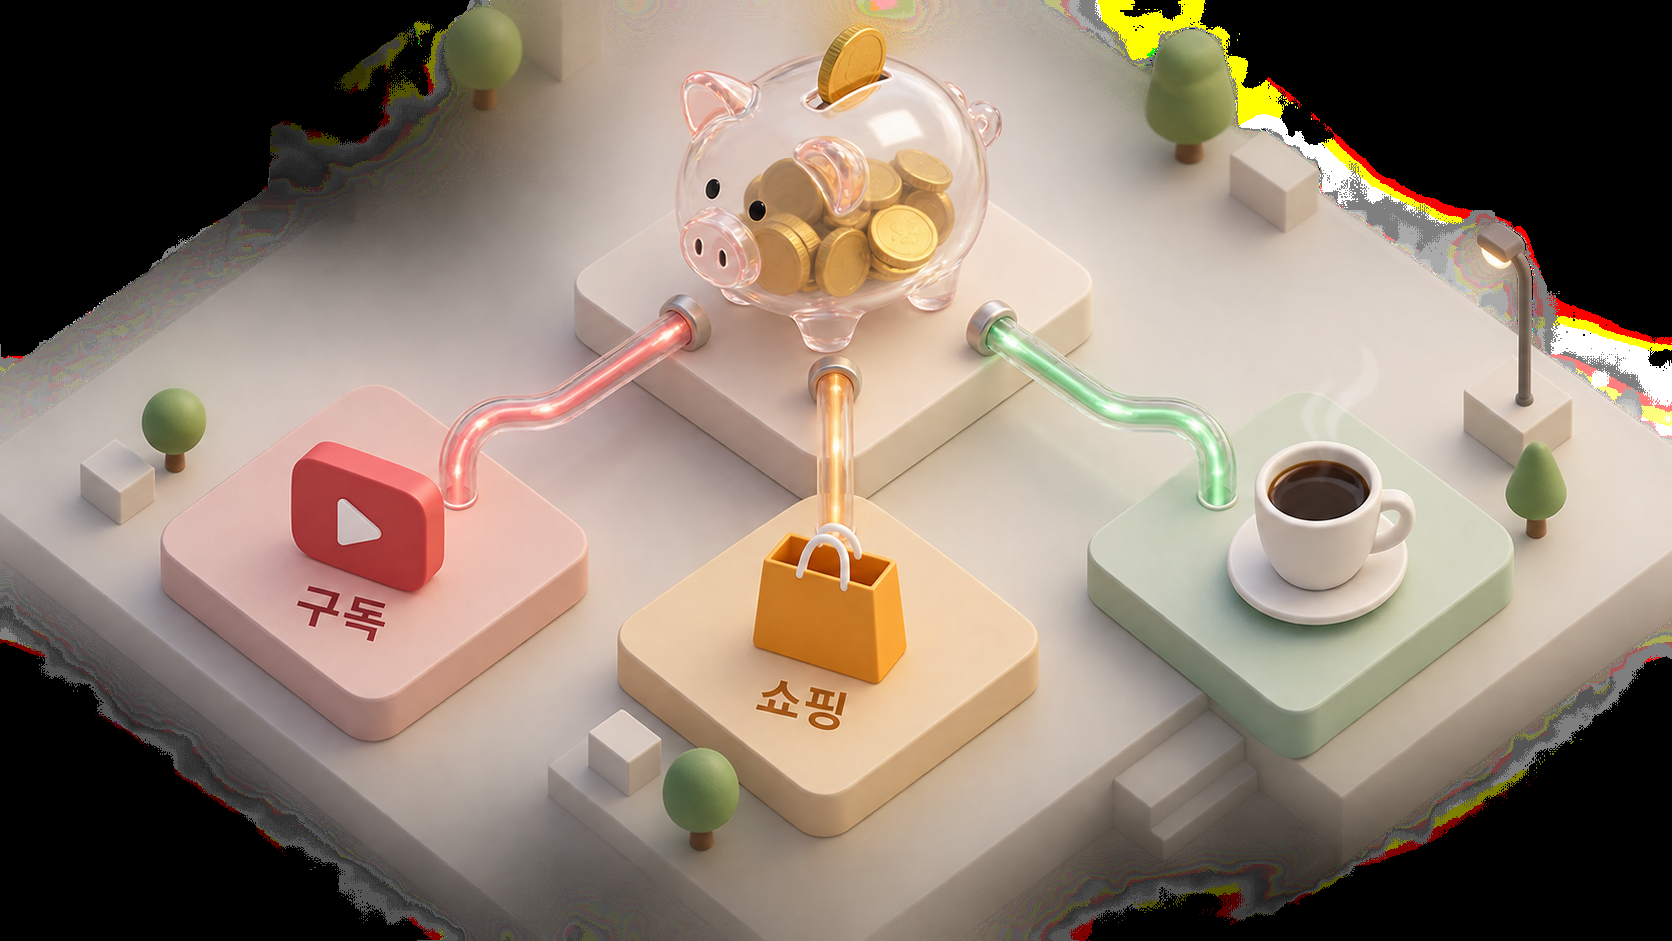
1단계 · 어디로 새는지부터
혼자 살면 지출을 말릴 사람이 없습니다. 그래서 새는 자리가 눈에 잘 안 띄어요. 특히 자동결제로 빠져나가는 돈은 통장을 열어봐야 보이고, 한 달에 몇천 원씩이라 눈치채기도 어렵습니다.
1인가구가 가장 돈 낭비하는 구독서비스 TOP5 흔히 놓치는 자동결제를 모았습니다. 훑어보고 안 쓰는 게 있으면 그것부터 끊으면 돼요
새는 걸 막는 또 한 가지는 돈을 나눠 두는 겁니다. 한 통장에 다 들어 있으면 쓸 돈과 모을 돈이 섞여서 얼마를 썼는지도 모르게 되거든요. 통장을 몇 개로 갈라두기만 해도 이번 달에 얼마를 썼는지가 눈에 보입니다.
혼자 사는 40대 통장 나누기, 세 개면 충분한 이유와 자동이체 순서 통장을 몇 개로, 어떤 몫으로 나누면 되는지
2단계 · 이미 내 돈인데 안 찾아간 것
이 단계가 가장 효율이 좋습니다. 아끼는 게 아니라 이미 내 앞으로 있는 돈을 찾아오는 일이라 줄여야 할 게 없거든요. 오래 안 쓴 계좌, 잊고 있던 보험금, 신청만 하면 되는 캐시백 같은 것들입니다.
찾을 수 있는 돈은 생각보다 종류가 많습니다. 오래 거래가 없어 잠든 예금, 만기가 지났는데 안 찾아간 적금, 청구를 안 해서 그대로 있는 보험금, 쓰지 않고 소멸을 기다리는 카드 포인트 같은 것들이요. 하나하나는 큰돈이 아닐 수 있는데, 한 번에 조회해 보면 몇 군데씩 걸리는 경우가 흔합니다.
금융감독원 파인에서 내 이름으로 된 금융계좌를 한 번에 조회할 수 있습니다. 오래 거래가 없던 계좌에 잔액이 남아 있는 경우가 생각보다 흔해요.
그리고 신청해야만 주는 돈이 따로 있습니다. 전기·가스를 덜 쓰면 돌려주는 제도가 그런데, 가만히 있으면 아무 일도 안 일어나요. 이미 아껴 쓰고 있었더라도 신청을 안 했으면 못 받습니다.
1인가구 전기·가스요금 절약, 에너지캐시백부터 탄소포인트까지 신청 대상과 방법. 덜 쓴 만큼 돌려받는 제도를 모았습니다
3단계 · 고정비 깎기
혼자 살면 공과금이 사람 수로 나뉘지 않습니다. 기본요금은 그대로 내 몫이고, 식비도 한 명분만 사는 게 단가가 더 비싸요. 그래서 1인가구 절약은 방법이 좀 다릅니다.
그래서 손대는 순서도 달라집니다. 쓴 만큼만 붙는 항목보다 안 써도 매달 그대로 나가는 항목을 먼저 보는 게 낫습니다. 통신 요금제, 보험료, 구독료처럼요. 한 번 낮춰두면 다음 달부터는 신경 쓸 일이 없으니까요.
그런데 이 단계에서 대부분 미끄러집니다. 며칠은 잘 되다가 원래대로 돌아가요. 금액을 목표로 잡으면 특히 그렇습니다.
무지출 챌린지 한 달 후기, 돈보다 소비 습관이 먼저 달라졌어요 한 달 해본 기록. 금액보다 습관이 먼저 바뀌더라는 쪽입니다
4단계 · 모은 돈을 어디에 둘까
모으기 시작하면 다음 질문이 옵니다. 얼마나 모아야 하고, 어디에 둬야 하고, 언제까지 묶어둬야 하는지요.
먼저 목표 금액입니다. 남의 기준을 그대로 가져오면 대개 너무 크거나 너무 작아요. 기준은 내 생활비에서 나와야 합니다.
1인가구 비상금 얼마가 적당할까, 3개월 생활비 기준으로 목표 금액 정하기 내 생활비를 기준으로 목표를 잡는 법
그다음이 어디에 두느냐인데, 여기서 적금 이자가 생각한 것보다 적게 나오는 이유를 모르면 계산이 계속 어긋납니다. 표시금리만 보고 잡은 목표는 만기에 가서 어긋나요.
적금 이자, 왜 표시금리대로 안 나올까 이자가 줄어드는 계산 구조. 예금과 비교까지
여기서 많이 미끄러집니다 — 남의 절약 금액을 목표로 삼을 때
이 카테고리를 정리하면서 아라레가 다시 본 지점이 여기예요. 짠테크 글은 대개 "월 30만원 절약" 같은 숫자로 시작하는데, 그 숫자는 쓰는 사람마다 다 다릅니다. 원래 구독을 많이 쓰던 사람이 줄이면 크게 줄고, 이미 적게 쓰던 사람은 줄일 게 없어요.
그래서 남의 절약 금액을 목표로 삼으면 두 달을 못 갑니다. 한 달만 지출을 그대로 적어보고, 거기서 가장 큰 항목 하나만 손대는 편이 오래갑니다.
오늘 하나만 한다면 2단계부터 하세요. 아끼는 건 다음 달부터 해도 되지만, 찾아오는 건 오늘 저녁에 끝납니다.
이 글은 새 글이 올라올 때마다 줄을 더합니다. 아끼는 것보다 찾아오는 게 먼저라는 걸, 계좌를 열어보고서야 알았습니다.
'1인가구 짠테크·저축' 카테고리의 다른 글
| 적금 이자, 왜 표시금리대로 안 나올까? 1인가구 계산법과 예금 비교 (2026) (0) | 2026.09.03 |
|---|---|
| 1인가구 전기·가스요금 절약, 에너지캐시백부터 탄소포인트까지 (0) | 2026.07.27 |
| 1인가구 걷기 앱테크|건강 챙기고 커피 한 잔도 챙기고 (0) | 2026.07.25 |
| 혼자 살면 꼭 필요한 냉장고 파먹기|1인가구 식비 아끼는 법 (0) | 2026.07.21 |
| 무지출 챌린지 한 달 후기, 돈보다 소비 습관이 먼저 달라졌어요 (0) | 2026.07.17 |


